

Lululemon: ¿Oportunidad de Inversión o Trampa de Valor?

Análisis del Q1 2026.
Lululemon presentó unos resultados mixtos en el primer trimestre de 2026.
Por un lado, los ingresos alcanzaron los 2,472 millones de dólares, superando las expectativas del mercado de 2,430 millones, mientras que el beneficio por acción fue de 1.69 dólares, ligeramente por encima de las previsiones de entre 1.67 y 1.68 dólares.
A nivel geográfico, el principal punto débil sigue siendo Norteamérica, donde las ventas disminuyeron un 3%, aunque este resultado estuvo en línea con lo que esperaba el mercado.
En contraste, China volvió a destacar con un crecimiento del 30%, superando ampliamente las estimaciones y demostrando que la expansión internacional continúa siendo un motor importante para la compañía.
En cuanto a la rentabilidad, el margen bruto del 54.2% se mantuvo prácticamente en línea con las previsiones.
Sin embargo, el margen operativo fue el dato más preocupante del trimestre, situándose en el 11.2%, muy por debajo del 13.1% esperado.
Esto indica que, aunque la compañía sigue creciendo y superando expectativas en ingresos, la presión sobre los costes y la rentabilidad continúa siendo uno de los principales desafíos para Lululemon en el corto plazo.

Aunque los resultados del primer trimestre superaron las expectativas del mercado, el verdadero problema estuvo en las perspectivas para los próximos trimestres.
La dirección de Lululemon redujo significativamente sus previsiones de ingresos y beneficios para 2026, enviando una señal de que espera un entorno más complicado de lo previsto.
La nueva guía proyecta ingresos anuales entre 11,000 y 11,150 millones de dólares, muy por debajo del consenso de 11,470 millones.
Además, el beneficio por acción esperado para el año se redujo a un rango de 10.95 a 11.15 dólares, lejos de los 12.29 dólares que esperaba Wall Street.
La decepción también se extendió al segundo trimestre, donde la compañía anticipa ingresos de 2,450 a 2,475 millones de dólares y un beneficio por acción de 1.76 a 1.81 dólares, ambos muy por debajo de las estimaciones del mercado.
Por esta razón, los inversores ignoraron los buenos resultados del trimestre y centraron su atención en un futuro que ahora parece más débil de lo esperado.

El Principal Problema.
Lo primero es entender de dónde provienen los ingresos de Lululemon para comprender mejor el problema que hoy está descontando el mercado.
En la tabla podemos observar que desde 2017 la compañía dependía principalmente de Estados Unidos y Canadá.
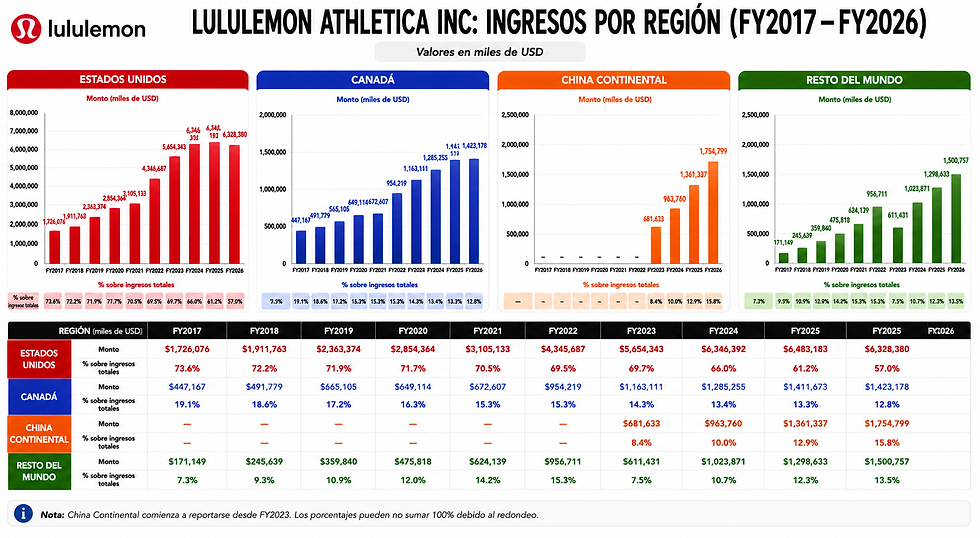
De hecho, estos dos mercados representaban más del 90% de los ingresos totales del negocio.
Durante años fueron el motor de crecimiento de la empresa, impulsando la expansión de ventas y beneficios.
Sin embargo, a partir de 2024 comienza a aparecer un cambio importante.
Las ventas en Estados Unidos empiezan a desacelerarse y posteriormente muestran señales de contracción.
En otras palabras, el mercado principal de Lululemon parece haber alcanzado un nivel de madurez donde crecer se vuelve cada vez más difícil.
Al mismo tiempo, surge una nueva fuente de crecimiento: China Continental.
Desde 2023 este mercado ha mostrado una expansión muy sólida y sostenible, aumentando su participación dentro de los ingresos totales de la compañía.
El problema es que el mercado ahora se hace una pregunta fundamental: ¿podrá China compensar la desaceleración de Estados Unidos en el largo plazo?
Los números muestran por qué existe esta incertidumbre.
Para FY2026, China Continental genera aproximadamente 1.755 millones de dólares en ingresos, superando ya a Canadá, que aporta cerca de 1.423 millones.
Además, si sumamos China y el Resto del Mundo, ambos segmentos generan más ingresos que Canadá.
Sin embargo, todavía están muy lejos de los más de 6.300 millones de dólares que aporta Estados Unidos.
Por eso el debate actual no gira en torno a si Lululemon sigue creciendo o no.
La verdadera preocupación del mercado es si el crecimiento internacional será suficientemente fuerte y sostenible para reemplazar la desaceleración de su mercado más importante.
Esa incertidumbre es precisamente la que ha provocado la presión que hemos visto en la valoración de la compañía durante los últimos años.
Métricas Principales.
Una de las métricas que probablemente el mercado ha venido descontando desde 2024 es la desaceleración del crecimiento de los ingresos.
Es importante destacar que el problema no es que Lululemon haya dejado de crecer, sino que está creciendo más lento.
Aunque la compañía continúa aumentando sus ventas totales, la tasa de crecimiento se ha reducido de forma significativa, alcanzando en FY2025 un 10.1%, por debajo de niveles que históricamente habían marcado algunos de los crecimientos más bajos de la empresa.
Esta desaceleración también coincide con un aumento de los inventarios.
El incremento de inventarios, combinado con una menor tasa de crecimiento de los ingresos, puede ser interpretado por el mercado como una señal de menor dinamismo en la demanda.
A esto se suma la compresión de los márgenes EBIT y EBITDA, que han retrocedido hacia niveles similares a los observados en los primeros años de la serie histórica.
Esto indica que, aunque la empresa sigue creciendo, cada dólar adicional de ingresos está generando menos rentabilidad que durante los años de mayor expansión.

Lo más Importante a Vigilar.
Otro aspecto importante que debemos vigilar para determinar si estamos ante una oportunidad de inversión o una posible trampa de valor es la relación entre el Free Cash Flow y las recompras de acciones.
Durante gran parte del período comprendido entre FY2017 y FY2020, las recompras se mantuvieron dentro de los niveles de caja que generaba el negocio.
Sin embargo, a partir de FY2021 comenzó a observarse un cambio importante: las recompras pasaron a superar ampliamente el Free Cash Flow generado por la compañía.
Esta situación se ha repetido en varios de los años más recientes, donde la diferencia entre el efectivo generado y el destinado a recompras se ha ampliado de forma significativa.
En FY2026, por ejemplo, la compañía destinó aproximadamente $1,178 millones a recompras frente a un Free Cash Flow de $922 millones, una diferencia cercana a los $256 millones.
Por sí sola, esta situación no implica necesariamente un problema, especialmente en una empresa con una posición de liquidez sólida como Lululemon.
Sin embargo, sí es una métrica que merece seguimiento, ya que mantener de forma prolongada un ritmo de recompras superior al efectivo generado por el negocio podría terminar reduciendo la flexibilidad financiera de la compañía o limitar su capacidad para reinvertir en futuras oportunidades de crecimiento.

En el reporte del Q1 2026 vemos cómo sigue prologándose la situación.

¿Por qué es tan importante vigilar esta situación? Porque durante los últimos años una parte importante del crecimiento del beneficio por acción vino no solo del crecimiento operativo, sino también de las recompras agresivas de acciones.
Si cualquiera de estos dos motores comienza a deteriorarse, la valoración de la compañía podría cambiar radicalmente.
Y precisamente eso es lo que vimos en este trimestre: el flujo de caja generado no fue suficiente para sostener el nivel de recompras realizado.
La diferencia tuvo que cubrirse utilizando la caja existente.
En pocas palabras, ya estamos viendo señales de que la generación de caja podría no ser suficiente para mantener el mismo ritmo de recompras.
Si esta situación continúa durante los próximos trimestres, podríamos ver un beneficio por acción creciendo mucho menos o incluso disminuyendo, algo que terminaría afectando la valoración y los múltiplos que el mercado está dispuesto a pagar por la compañía.
¿Cual es el Valor Intrínseco de LULU?
Según Múltiplos de Valoración.
Durante gran parte de su historia, Lululemon cotizó con múltiplos muy elevados debido a su fuerte crecimiento.
Entre 2017 y 2024, la mediana histórica fue de 24.4 veces EV/EBITDA, alcanzando un máximo de 47.5 veces en 2021.
Sin embargo, tras la desaceleración del negocio y la compresión de márgenes, la valoración cayó drásticamente hasta 7.4 veces EV/EBITDA en 2025 y 8 veces en 2026, niveles que representan los más bajos de toda la serie histórica.
Esto refleja que el mercado ha pasado de descontar un crecimiento excepcional a valorar la compañía bajo un escenario de mucha mayor incertidumbre.

Si LULU logra ejecutar operativamente pero el mercado sigue siendo extremadamente pesimista, ¿cuánto podría valer?
Este escenario parte de supuestos conservadores.
Asumo un crecimiento de ingresos de apenas 0% a 2% anual debido a la debilidad actual en Norteamérica.
La recuperación de márgenes EBITDA desde 14.5% hasta 17.5% refleja una mejora gradual en eficiencia, pero sin volver a los niveles históricos más altos.
Utilizó un múltiplo EV/EBITDA de 8x porque representa uno de los niveles más bajos a los que el mercado ha valorado a LULU.
Mantengo la caja neta constante en $1,500 millones para no depender de supuestos sobre acumulación o consumo de efectivo, y proyectó una reducción de acciones de 1.5% anual en línea con el historial reciente de recompras.

¿Cual es el Valor Intrínseco de LULU?
Según FDC.
Para esta valoración utilicé un FCF base de $1,150 millones, asumiendo una recuperación parcial desde los niveles deprimidos actuales.
Proyecté un crecimiento anual del 2%, consistente con una empresa madura.
Aplique una tasa de descuento del 10.75% para reflejar la incertidumbre actual del negocio y un crecimiento perpetuo del 2% en línea con la inflación.
Finalmente, añadí la caja neta real de $1,515 millones y dividí el valor obtenido entre las acciones en circulación para calcular el valor por acción.
Lululemon no proporcionó una guía de Free Cash Flow para FY2026. Por tanto, cualquier estimación de FCF utilizada en la valoración es una inferencia propia basada en la evolución del negocio, la guía de ingresos, los márgenes esperados y la generación de caja observada en el primer trimestre.


Escenario de Piso donde no recupera ni su promedio Histórico.
La valoración de $68 por acción no representa mi estimación central del valor de LULU.
Representa un escenario de piso construido utilizando la mediana histórica de generación de caja.
Este escenario asume que la compañía no recupera la capacidad de generación de caja observada en los últimos años y que opera de forma permanente cerca de sus niveles históricos más bajos.

El flujo institucional comenzó a posicionarse mucho antes de la caída.
La mayor operación observada fue una PUT con vencimiento en diciembre de 2026 por aproximadamente $154.8 millones, ejecutada cuando LULU cotizaba cerca de $165.26 por acción.
Esto sugiere que parte del dinero institucional ya estaba protegiéndose o anticipando un deterioro operativo antes de que el mercado reaccionara al recorte de guía y a la presión sobre los márgenes.

Entre febrero y junio se registraron múltiples compras institucionales de entre $40 y $108 millones, destacando una operación de $262 millones a $162.82 el 20 de marzo.
Al mismo tiempo, el mercado de opciones mostró fuertes posiciones PUT para finales de 2026.
En pocas palabras, el dinero institucional no parece estar abandonando LULU: sigue comprando acciones, pero también está pagando protección ante el riesgo de que la recuperación tarde más de lo esperado.


keonhacai.cam hôm trước mình thấy bạn bè nhắc nên bấm vào xem thử cho biết thôi. Mình không ngồi đọc kỹ từng mục hay làm gì nhiều, chủ yếu coi giao diện có dễ nhìn không. Vào cái là thấy họ làm kiểu gọn gàng, chia khu vực rõ nên lướt qua cũng nắm được đại khái, không bị cảm giác chữ dồn sát nhau. Mình thích nhất là mấy chỗ hiển thị thông tin theo dạng bảng cột, nhìn khá thoáng và dễ quét mắt, không phải kéo qua kéo lại mới hiểu. Menu cũng để ngay chỗ dễ thấy nên chuyển qua lại nhanh, khỏi phải mò. Nói chung cảm giác dùng nhẹ nhàng, và mấy khối thông…
Bài viết rõ ràng, đọc xong thấy nắm tình hình dễ hơn, cảm ơn bạn đã chia sẻ. Mình được một người bạn gửi link bài này, tiện thể mình cũng hay xem thử mấy nền tảng giải trí trực tuyến họ bố trí giao diện thế nào, chủ yếu nhìn cách chia mục và hiển thị thông tin chứ không đào sâu nội dung. Mình gom lại vài ghi chú cho dễ tra, ai cần xem thì ghé https://topkif.nvinio.com/Soicauxsmbpro